El cierre de año motiva a los empleadores y contadores a realizar una revisión exhaustiva de sus obligaciones fiscales para mantener una nómina impecable y garantizar el bienestar de sus colaboradores. Uno de los procesos fundamentales en esta temporada es el ajuste anual del Impuesto Sobre la Renta (ISR) para sueldos y salarios, un procedimiento diseñado para asegurar la exactitud de los impuestos retenidos durante todo el ejercicio.
Comprender las mecánicas de este proceso y anticiparse a las disposiciones de la autoridad resulta indispensable para un cierre de ejercicio exitoso.
Si tienes dudas sobre qué documento ampara mejor tus operaciones financieras, conoce las diferencias entre un REP y una Nota de Crédito en esta guía para PyMEs y mantén tu contabilidad impecable.
¿Qué es el ISR y quiénes están sujetos a este impuesto?
El Impuesto Sobre la Renta (ISR) es una contribución directa que se aplica sobre las ganancias y beneficios económicos obtenidos por personas y empresas durante un ejercicio fiscal. Su objetivo es gravar el incremento patrimonial de los contribuyentes, funcionando como un pilar esencial de la recaudación tributaria. Comprender la naturaleza de este gravamen representa el paso inicial para dominar el cálculo de fin de año y mantener la salud financiera de tu organización en perfecta sintonía con las regulaciones actuales.
Para tener el panorama completo, es fundamental identificar a quiénes les corresponde este pago. Las personas físicas y morales sujetas a este impuesto son:
- Las residentes en México, respecto de la totalidad de sus ingresos.
- Los residentes en el extranjero que tengan un establecimiento permanente en el país, respecto de los ingresos de ese establecimiento.
- Los residentes en el extranjero, respecto de los ingresos procedentes de fuentes de riqueza situadas en territorio nacional.
¿Quién tiene la obligación de realizar este cálculo a los colaboradores?
El ciclo de contribución establece que los patrones realizan retenciones y enteros mensuales a manera de pagos provisionales. Al finalizar el ejercicio, asumen la responsabilidad de determinar el impuesto definitivo para su plantilla. Los lineamientos son claros al respecto:
“Como patrón además de retener y enterar mensualmente el ISR, debes calcular el impuesto anual para cada uno de tus trabajadores.” Fuente: Autoridad, “Información para retenedores de impuestos”.
Este procedimiento se fundamenta en el Artículo 97 de la Ley del Impuesto Sobre la Renta (LISR), el cual establece que quienes efectúan retenciones deben calcular el impuesto anual de cada persona que les hubiere prestado servicios personales subordinados.
Para garantizar que tus estados financieros reflejen la realidad operativa de tu negocio, es fundamental registrar tus obligaciones a tiempo. Fortalece tu estrategia administrativa conociendo las provisiones que debes considerar antes del fin de año y mantén tu contabilidad perfectamente estructurada.
Casos en los que el cálculo recae directamente en el colaborador
Existen escenarios específicos donde la responsabilidad de presentar la información anual pasa directamente al trabajador, permitiendo al empleador enfocar sus recursos en el resto del equipo. Esto ocurre cuando los colaboradores:
- Iniciaron la prestación de servicios con posterioridad al 1 de enero o concluyeron sus labores antes del 1 de diciembre del año correspondiente.
- Obtuvieron ingresos anuales por salarios que exceden los $400,000.00 pesos.
- Comunican por escrito a su retenedor su decisión de presentar la declaración de forma independiente.
Paso a paso: mecánica para determinar el impuesto
Para lograr una regularización precisa, el procedimiento exige separar los ingresos y aplicar las tablas vigentes. La mecánica general se desarrolla de la siguiente manera:
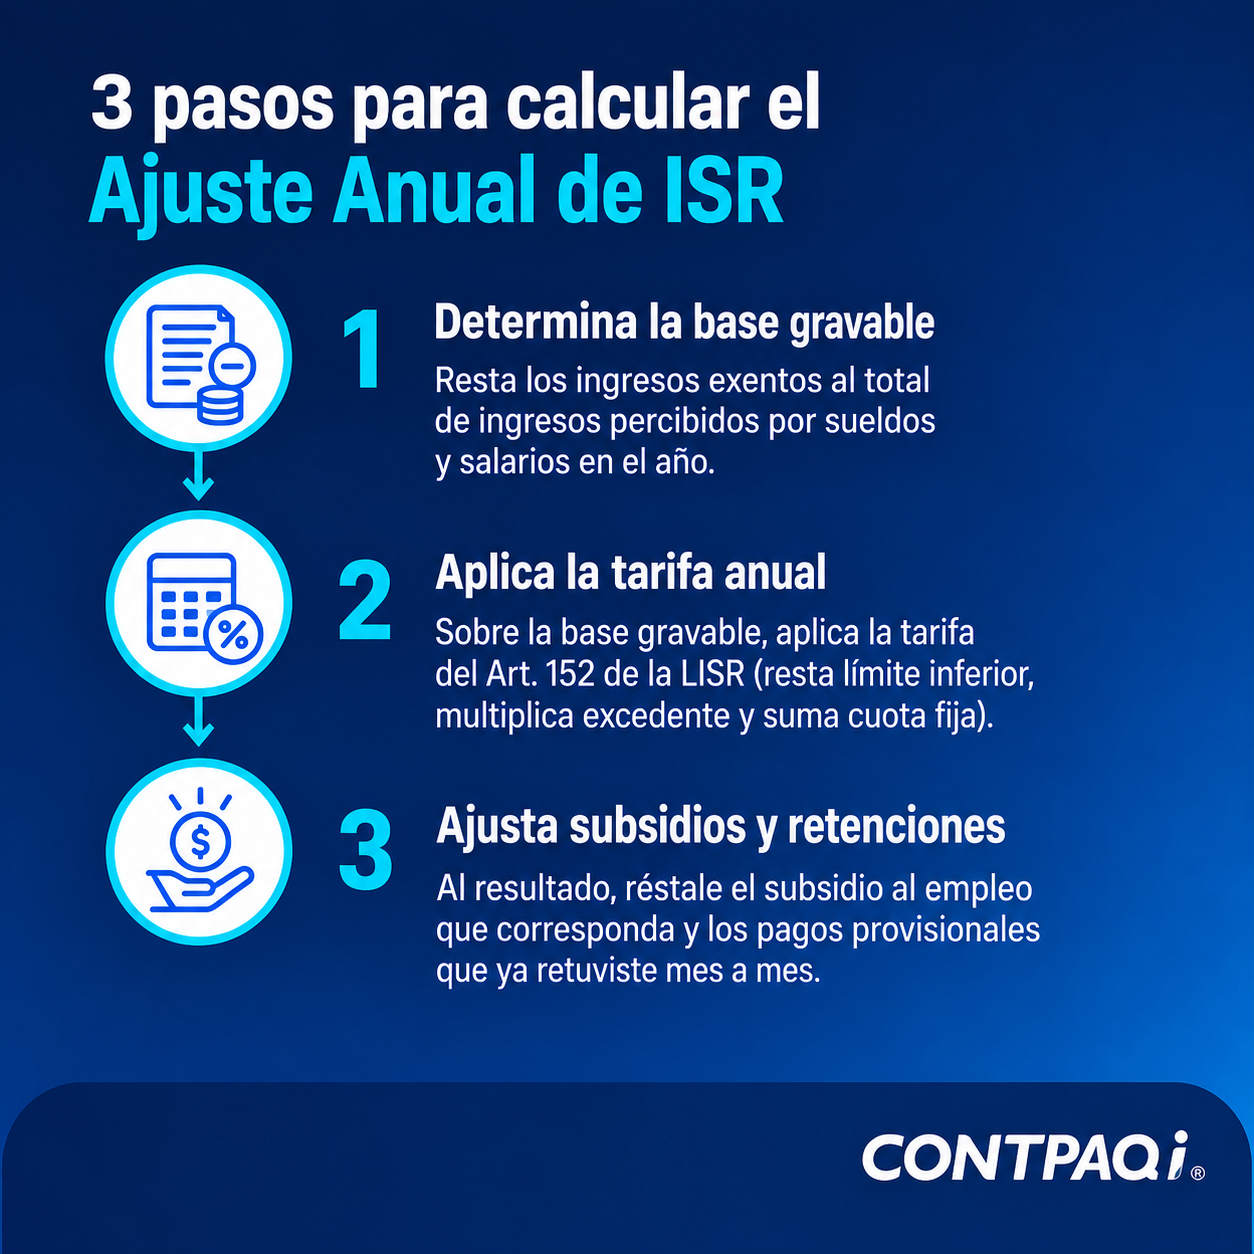
1. Determinación de la base gravable
El primer paso requiere identificar el total de los ingresos percibidos en el año y restar aquellos libres de impuesto. La autoridad lo define de esta forma:
“Total de ingresos por sueldos y salarios percibidos (...) menos total de ingresos exentos por sueldos y salarios percibidos (...) igual a total de ingresos gravados.” Fuente: Autoridad, “Mecánica para la determinación del ISR anual”.
2. Aplicación de la tarifa anual
Una vez obtenida la base gravable, se aplica la tarifa correspondiente al Artículo 152 de la LISR. El desglose implica restar el límite inferior, multiplicar por el porcentaje sobre el excedente, y sumar la cuota fija para obtener el impuesto determinado.
3. Consideración del subsidio y retenciones
Al impuesto determinado se le disminuye el importe del subsidio para el empleo correspondiente. Finalmente, para obtener el saldo, la norma establece que:
“Contra el impuesto que resulte a cargo del contribuyente se acreditará el importe de los pagos provisionales efectuados.” Fuente: Autoridad, “Mecánica para la determinación del ISR anual”.
¿Listo para llevar tu certeza fiscal al siguiente nivel? Lee nuestra nueva guía sobre cómo blindar tu empresa con inteligencia artificial
Gestión de los saldos a cargo y a favor
El resultado de esta comparativa arroja diferencias que requieren atención para garantizar la equidad fiscal:
Saldos a cargo
“Si del cálculo anual resulta un saldo a cargo del trabajador, como patrón debes retener y enterar a más tardar en febrero del siguiente año de calendario de que se trate la cantidad a cargo.” Fuente: Autoridad, “Información para retenedores de impuestos”.
Saldos a favor
La diferencia a favor del colaborador deberá compensarse contra la retención del mes de diciembre y las retenciones sucesivas. Cuando la compensación se realice parcialmente, el trabajador tiene la posibilidad de solicitar la devolución correspondiente a la autoridad.
Asegura un cierre de nómina impecable con la tecnología adecuada
Calcular estos montos para plantillas enteras representa un área de oportunidad para modernizar la administración. Para asegurar la exactitud total, las empresas más exitosas apoyan su operación en sistemas robustos y especializados.
Al implementar el software de CONTPAQi®, automatizas estos procedimientos, aseguras la aplicación correcta de las tarifas de la autoridad y mantienes tu información perfectamente sincronizada. Un sistema integrado optimiza el tiempo de tus contadores, fortalece la confianza de tu equipo y permite proyectar el crecimiento de tu organización con total seguridad. Si deseas llevar esta estrategia al siguiente nivel, conoce las claves para gestionar una nómina transparente y eficiente, accede al contenido completo aquí.