Prima vacacional e ISR: cuánto está exento (15 UMA) y cuánto se grava, cómo se calcula la retención y por qué conviene conocer el tope.
La prima vacacional paga ISR solo en parte. La ley exenta una porción equivalente a 15 veces la UMA —en 2026, con una UMA diaria de $117.31, equivale a $1,759.65 pesos—y únicamente el excedente se grava. Si la prima es igual o menor a ese tope, no se retiene ISR; si lo supera, solo paga impuesto la cantidad que pasa de $1,759.65 pesos. Por eso muchas primas vacacionales quedan libres de impuesto o pagan muy poco.
Al calcular la prima vacacional surge una duda natural: ¿por qué el monto que se calcula no es exactamente el que recibe la persona? La respuesta está en el ISR. En esta guía te explicamos qué parte de la prima está exenta, cómo se calcula la parte gravada, por qué conviene conocer el tope de exención y cómo un sistema de nómina hace este cálculo por ti.
¿La prima vacacional paga impuestos?
Sí, la prima vacacional es un ingreso gravable para la persona trabajadora y está sujeta a la retención del ISR. Sin embargo, la Ley del Impuesto Sobre la Renta reconoce que es una prestación ligada al descanso y exenta una parte. La empresa actúa como intermediaria: calcula, retiene y entera a la autoridad la parte de ISR que corresponda.
Esto significa que la prima no se grava completa. Primero se separa la parte exenta y solo lo que queda por encima de ese límite forma la base sobre la que se calcula el impuesto. Entender esto ayuda a explicarle al equipo por qué, en algunos casos, se retiene algo y en otros no. Es la misma lógica que aplica al aguinaldo, solo que con un tope de exención distinto.
Por ejemplo,
Si una persona recibe 2 mil pesos de prima vacacional, $1,759.65 serán exentos y $240.35 serán sujetos de ISR, por lo que el patrón tendrá que calcular y retener el impuesto de esa parte que no es exenta.
No siempre existirá una parte gravada, si la prima no excede el límite, puede quedar totalmente exenta.
¿Cuánto de la prima vacacional está exento de ISR?
El artículo 93, fracción XIV, de la Ley del Impuesto Sobre la Renta establece que la prima vacacional está exenta hasta por el equivalente a 15 veces la Unidad de Medida y Actualización (UMA). Como el valor de la UMA se actualiza cada año, el tope de exención también cambia anualmente.
Para 2026, con una UMA diaria de $117.31 pesos, la exención equivale a 15 × $117.31 = $1,759.65 pesos.
- Es decir, los primeros $1,759.65 pesos de prima vacacional de cada persona no pagan ISR; solo el excedente se grava.
Un detalle importante: esta exención es por año, no por pago, y es independiente de la del aguinaldo, que tiene su propio tope.
¿Cómo se calcula la parte gravada de la prima vacacional?
Una vez que separas la parte exenta, el excedente es la parte gravada, y sobre ella se calcula el ISR. Igual que con el aguinaldo, existen dos caminos: el procedimiento general, que suma la parte gravada a los demás ingresos del mes y aplica la tabla de ISR, y el procedimiento opcional del Reglamento de la Ley del Impuesto Sobre la Renta, que suele resultar en una retención menor para la persona.
Para calcular la retención, existen dos procedimientos:
- Procedimiento ordinario (artículo 96 de la LISR):
Se integra la parte gravada a los ingresos del periodo y se aplica la tarifa correspondiente del Anexo 8 de la RMF.
- Procedimiento opcional (artículo 174 del Reglamento de la LISR):
La parte gravada se divide entre 365 y se multiplica por 30.4, para sacar el monto mensual, esa cantidad se suma al sueldo y la diferencia de ISR, dividida entre ella, da una tasa. La retención es esa tasa por la parte gravada.
Fundamento legal: artículos 80 de la LFT; 93, fracción XIV, y 96 de la LISR; 174 de su Reglamento; y Anexo 8 de la RMF para 2026.
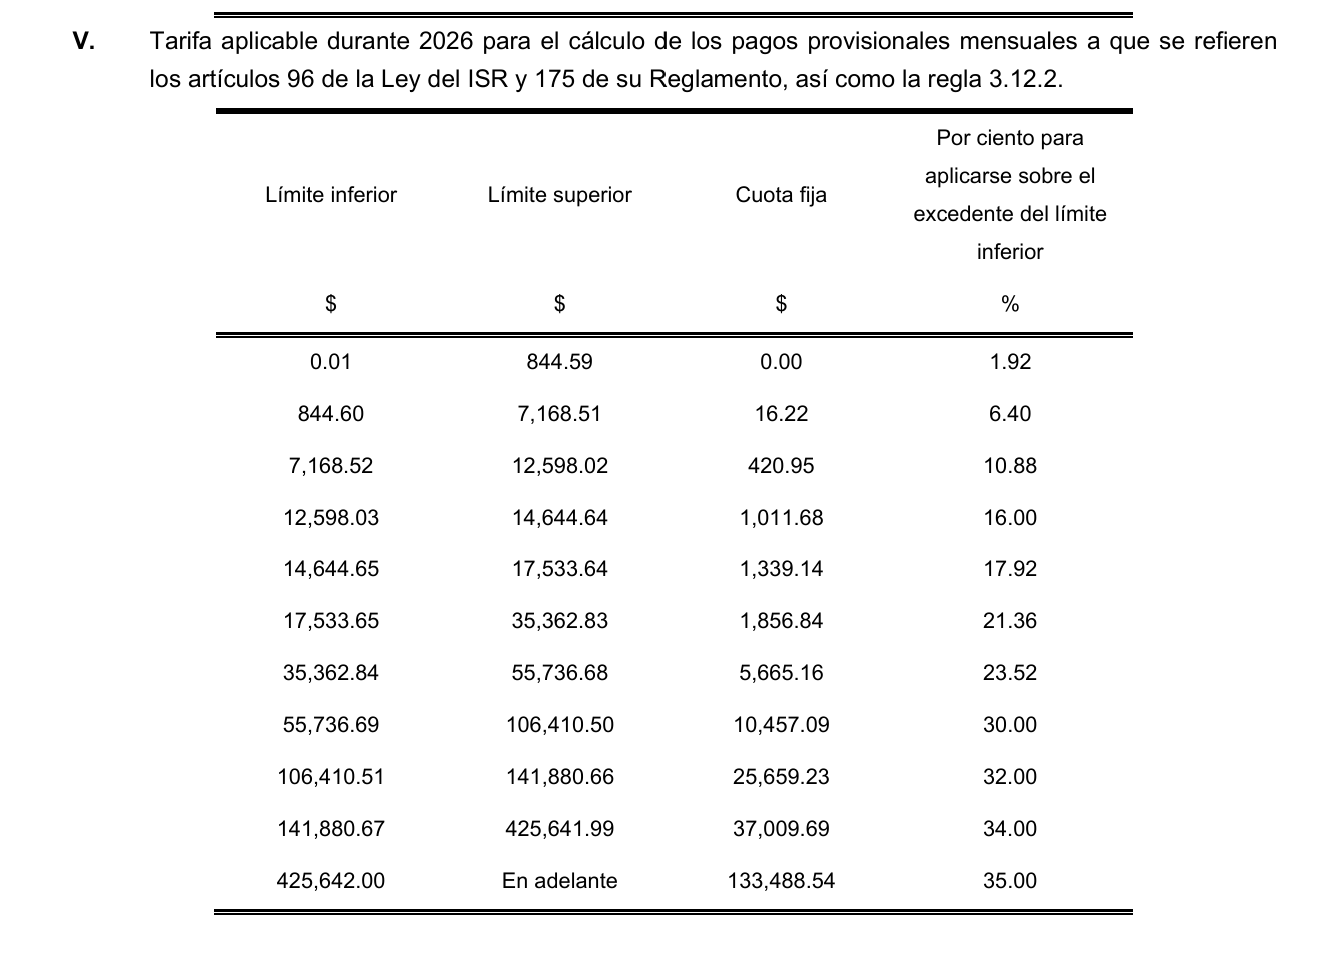
Fuente: Archivo digital oficial en el Anexo 8 RMF de la SHCP
La elección del método influye en cuánto se retiene, por lo que conviene aplicar el que resulte correcto y más favorable. Este es uno de los puntos donde un sistema de nómina hace la diferencia, porque aplica el procedimiento adecuado de forma automática y con las tablas vigentes. 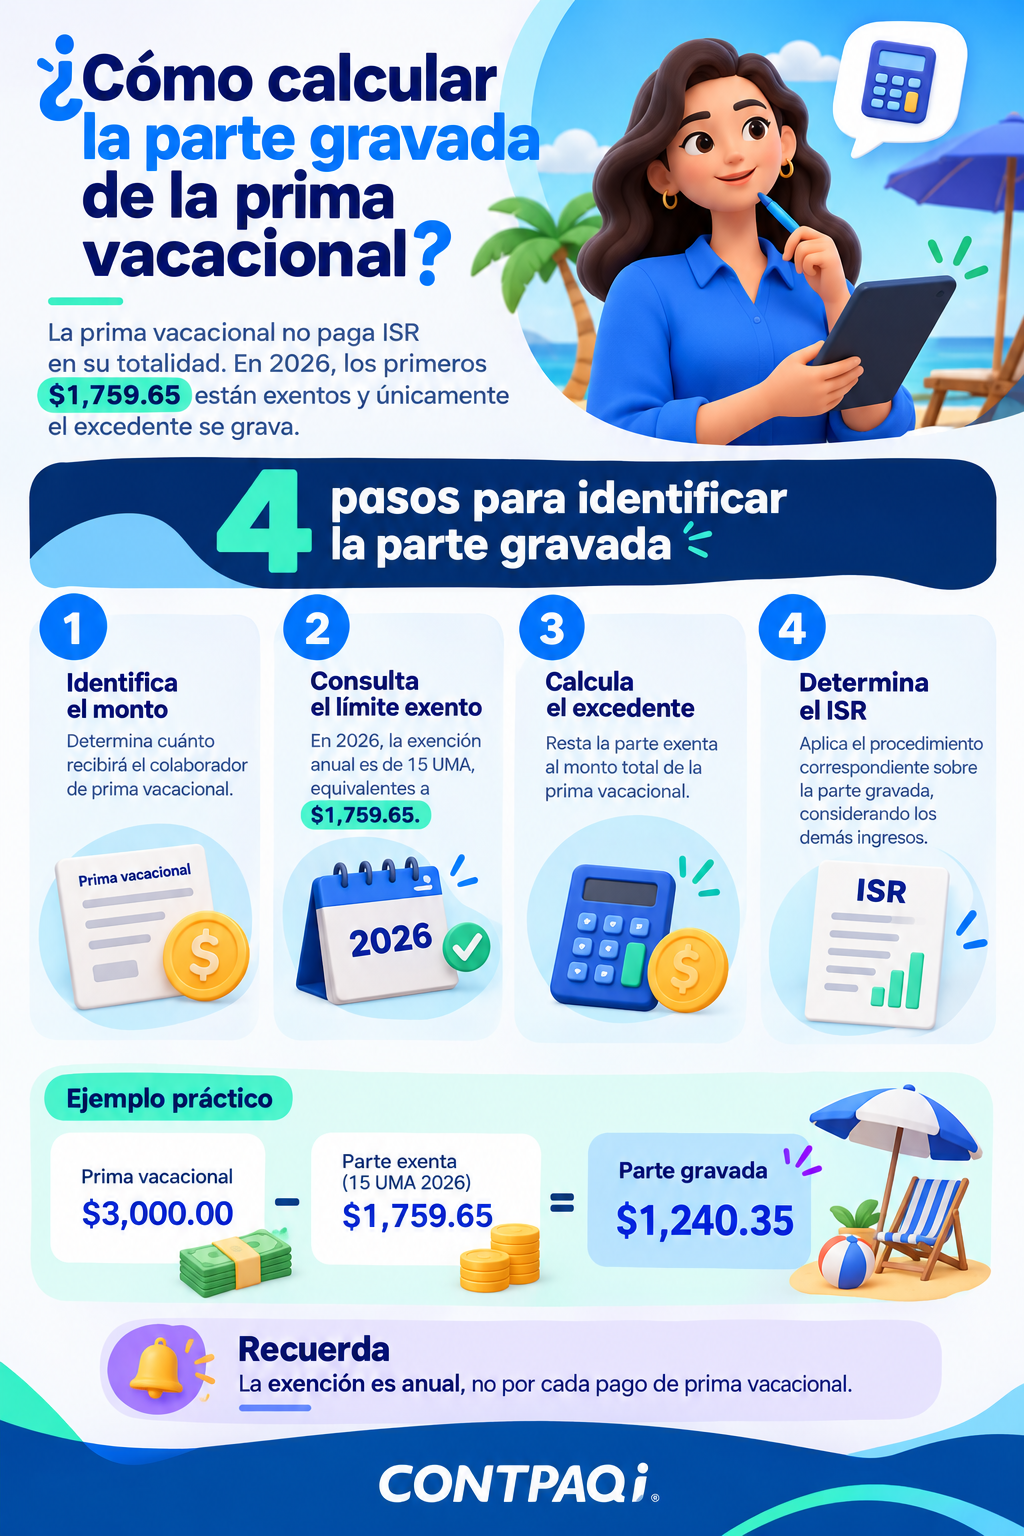
Un ejemplo para entenderlo
Imagina a una colaboradora con una prima vacacional de 1,500 pesos. Como está por debajo del tope de exención de $1,759.65 pesos, su prima queda completamente exenta: no se le retiene ISR y recibe los $1,500 pesos íntegros.
Ahora imagina a un colaborador con una prima vacacional de $3,000 pesos.
Los primeros $1,759.65 pesos están exentos y la parte gravada es la diferencia: $1,240.35 pesos. Sobre esa cantidad se calcula el ISR según el procedimiento aplicable, y el resultado se resta de la prima para obtener el neto.
- Por eso dos personas pueden tener retenciones distintas: depende de cuánto supere su prima el tope de exención.
¿Por qué conviene conocer el tope de exención?
Conocer el tope de 15 UMA te permite anticipar qué parte de la prima vacacional de tu equipo quedará libre de impuesto y cuánto ISR tendrás que retener y enterar. Esto es útil para explicarle al equipo el monto neto que recibirá y para proyectar el entero que harás a la autoridad. Un cálculo claro evita aclaraciones y mantiene la consistencia entre lo que pagas, lo que reportas en el recibo y lo que enteras.
También es importante trabajar con el valor de la UMA vigente. Como se actualiza cada año, usar un valor desactualizado genera diferencias en la parte exenta y, por lo tanto, en el ISR. Mantener este dato al día es parte de un cálculo correcto.
¿La prima vacacional exenta también se reporta?
Sí. Aunque una parte de la prima no pague ISR, tanto la parte exenta como la gravada deben reflejarse en el recibo de nómina (CFDI) con sus claves correspondientes. Que algo esté exento no significa que se omita del comprobante: se informa como exento. Esto mantiene la consistencia de tu información y respalda el cálculo ante cualquier revisión.
Prima vacacional y aguinaldo: exenciones independientes
Un punto que conviene no confundir: la prima vacacional y el aguinaldo tienen exenciones distintas e independientes. La prima está exenta hasta 15 UMA y el aguinaldo hasta 30 UMA; son topes separados que no se comparten ni se suman entre sí. Cada prestación lleva su propio cálculo de parte exenta y gravada. Si quieres ver cómo funciona la del aguinaldo, revisa la guía de aguinaldo e ISR.
¿Qué es la UMA y por qué define la exención?
La UMA (Unidad de Medida y Actualización) es una referencia económica que se usa en México para calcular límites, cuotas y topes de exención de varias prestaciones, entre ellas la prima vacacional y el aguinaldo. Sustituyó al salario mínimo como unidad de referencia para estos cálculos, de modo que el ajuste anual de los topes no dependa de las decisiones sobre el salario mínimo.
Su valor diario se actualiza cada año, normalmente a principios de febrero. Por eso el tope de exención de la prima vacacional cambia año con año: en 2026 la UMA diaria es de $117.31 pesos, así que las 15 UMA equivalen a $1,759.65 pesos. En este sentido, es importante precisar que, aunque el artículo 93 de la Ley del Impuesto Sobre la Renta todavía hace referencia a “salarios mínimos”, los límites exentos se calculan con base en la UMA, conforme a la jurisprudencia del Poder Judicial de la Federación publicada en el Semanario Judicial de la Federación.Trabajar con el valor vigente es indispensable; usar el del año anterior produce diferencias en la parte exenta y en el ISR retenido.
¿Qué cuidar para calcular bien el ISR de la prima?
Para que la retención salga correcta, conviene tener presentes algunos puntos:
- Usar el valor de la UMA vigente del año en que se paga la prima.
- Aplicar la exención de 15 UMA, independiente de la del aguinaldo.
- Elegir el procedimiento de cálculo correcto y más favorable.
- Reflejar en el recibo tanto la parte exenta como la gravada, con sus claves.
Revisar estos puntos antes de pagar evita retener de más o de menos y mantiene la consistencia entre el recibo, el pago y el entero posterior a la autoridad.
El ISR de la prima vacacional también se entera
La parte de ISR que retienes de la prima vacacional no se queda en el negocio: debe enterarse a la autoridad en el entero correspondiente, junto con las demás retenciones de la nómina. Por eso un cálculo correcto no termina en el pago a la persona, sino en que las bases y las retenciones coincidan con lo que después enteras. Un recibo bien hecho, con la parte exenta y la gravada claras, es lo que hace que ese entero cuadre sin ajustes.
Un ejemplo con la prima dividida en dos periodos
Imagina a una persona que toma sus vacaciones en dos momentos del año y, por lo tanto, recibe su prima vacacional en dos partes. Aquí es clave recordar que la exención de 15 UMA es anual, no por pago: el tope de $1,759.65 pesos se aplica una sola vez en el ejercicio, sumando lo que ya se exentó en el primer pago. Si en el primer periodo ya se usó parte de la exención, en el segundo solo queda disponible el remanente. Pasar por alto este detalle lleva a exentar de más y a calcular mal la retención.
¿La prima vacacional afecta la declaración anual del trabajador?
Sí. La prima vacacional forma parte de los ingresos por sueldos y salarios del año, y tanto su parte exenta como la gravada se consideran en la información anual que se reporta. Para la mayoría de las personas asalariadas, el patrón ya realiza la retención y el cálculo anual, por lo que no tienen que hacer nada adicional. Aun así, es útil que el equipo sepa que la prima gravada se integra a sus ingresos del ejercicio.
¿Por qué el tope de la prima es menor que el del aguinaldo?
Es una duda común. La ley fijó topes de exención distintos para cada prestación: 15 UMA para la prima vacacional y 30 UMA para el aguinaldo. No hay que buscarle una lógica de cálculo entre ellos; simplemente son límites separados que la Ley del Impuesto Sobre la Renta estableció para cada concepto. Lo práctico es recordar que cada prestación se calcula con su propio tope y de forma independiente, y que ambos se actualizan cada año con el valor de la UMA.
Calcula el ISR de la prima vacacional con CONTPAQi Nóminas®
Separar la parte exenta, determinar la gravada, elegir el procedimiento de ISR y hacerlo para todo el equipo es justo donde el cálculo manual se complica. CONTPAQi Nóminas® automatiza el proceso: aplica el tope de exención de 15 UMA con el valor vigente, calcula la parte gravada, determina el ISR con el procedimiento correcto y lo refleja en el recibo timbrado.
Además, mantiene actualizados la UMA y las tablas de ISR, para que siempre calcules con los parámetros correctos y entregues el neto exacto. Está disponible en versión de Escritorio y en la nube. Para ver cómo se obtiene la prima antes de impuestos, revisa la guía de qué es la prima vacacional y cómo se calcula.
Entrega la prima vacacional neta correcta
Saber cómo se grava la prima vacacional te permite entregar el monto correcto y cumplir con la retención. Recuerda: hasta 15 UMA está exento, solo el excedente se grava y el valor de la UMA se actualiza cada año. Con esos tres puntos claros, el ISR de la prima deja de ser un misterio.
Preguntas frecuentes
¿La prima vacacional paga ISR? Solo en parte. Está exenta hasta 15 UMA ($1,759.65 pesos en 2026) y únicamente el excedente se grava. Si es menor a ese tope, no paga ISR.
¿Cuánto está exento de la prima vacacional en 2026? Hasta $1,759.65 pesos, equivalentes a 15 veces la UMA diaria de $117.31 pesos, conforme al artículo 93, fracción XIV, de la Ley del Impuesto Sobre la Renta.
¿Por qué me retuvieron ISR de la prima vacacional? Porque tu prima superó el tope de exención de 15 UMA y la parte que excede ese límite se grava. Solo esa porción paga impuesto.
¿La exención de la prima y la del aguinaldo se suman? No. Son topes independientes: 15 UMA para la prima vacacional y 30 UMA para el aguinaldo. Cada prestación lleva su propio cálculo.
¿La prima exenta se reporta en el recibo? Sí. Tanto la parte exenta como la gravada se reflejan en el CFDI de nómina con sus claves, aunque la exenta no pague impuesto.
Fuentes
Ley del Impuesto Sobre la Renta (exención de la prima vacacional, artículo 93, fracción XIV; retención por salarios, artículos 94-96).
Ley Federal del Trabajo (prima vacacional, artículo 80).