Finiquito e ISR: conoce qué parte está exenta y cuál se grava, cómo se calcula el impuesto por separación y cuánto se retiene.
Finiquito e ISR: qué impuestos se pagan y qué parte está exenta
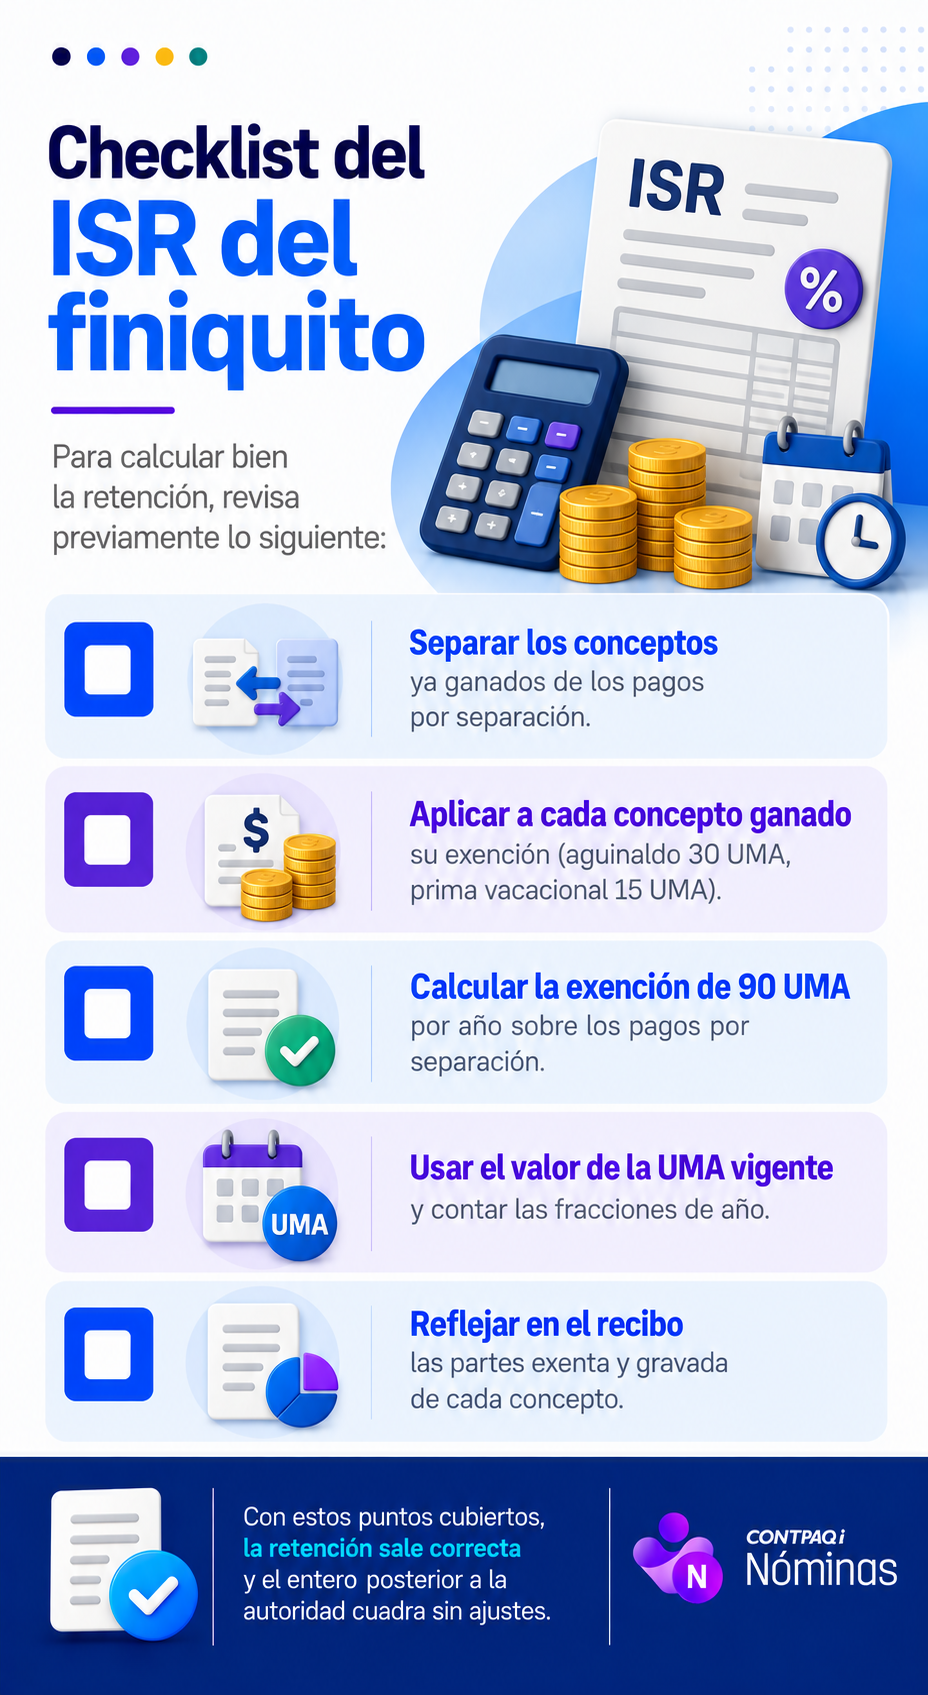
El finiquito paga ISR, pero no de forma uniforme. Los conceptos que la persona ya ganó —como el aguinaldo o la prima vacacional— se gravan con sus propias reglas, mientras que los pagos por separación, como la indemnización y la prima de antigüedad, están exentos hasta 90 veces la UMA (Unidad de Medida y Actualización) por cada año de servicio, y solo el excedente se grava. Por eso el ISR del finiquito se calcula por partes.
Una de las dudas más comunes al pagar un finiquito o una liquidación es cuánto se retiene de ISR. La respuesta depende de qué conceptos lo integran, porque cada uno tiene su tratamiento. En esta guía te explicamos qué parte del finiquito está exenta, cómo se grava cada concepto y un ejemplo, para que entregues el monto neto correcto y enteres bien el impuesto. Conocer bien el tratamiento de ISR también te permite explicarle a la persona por qué su neto es el que es, lo que evita malentendidos en un momento sensible como la salida.
¿El finiquito paga ISR?
Sí, pero hay que distinguir dos grandes grupos de conceptos. Por un lado, los que corresponden a lo que la persona ya ganó durante la relación laboral: días de salario, aguinaldo proporcional, vacaciones y prima vacacional. Por otro, los pagos por separación, que existen cuando hay un despido: la indemnización y la prima de antigüedad. Cada grupo tiene su tratamiento de ISR, por eso el impuesto no se calcula de forma uniforme sobre el total. Separar ambos grupos desde el inicio es la clave para que el cálculo del impuesto salga correcto y no se mezclen tratamientos que son distintos.
¿Cómo se gravan los conceptos ya ganados?
Los conceptos que la persona ya ganó siguen las reglas normales de cada uno. Los días de salario pendientes se gravan como salario ordinario. El aguinaldo proporcional tiene su exención de hasta 30 UMA, y la prima vacacional la suya de hasta 15 UMA; en ambos, solo el excedente se grava. Las vacaciones no disfrutadas que se pagan en el finiquito se consideran gravables. Es decir, cada concepto conserva su propio tratamiento dentro del finiquito.
¿Cómo se gravan los pagos por separación?
Los pagos por separación —la indemnización por despido y la prima de antigüedad— tienen un tratamiento especial y más favorable. El artículo 93, fracción XIII, de la Ley del Impuesto Sobre la Renta los exenta hasta por el equivalente a 90 veces la UMA por cada año de servicio. Solo la parte que excede ese monto se grava. Esta exención amplia es una de las razones por las que conviene calcular el impuesto con cuidado y no asumir que todo el finiquito se grava igual.
En 2026, con una UMA diaria de 117.31 pesos, la exención equivale a 90 × 117.31 = 10,557.90 pesos por cada año de servicio. Además, para este cálculo, las fracciones de más de seis meses cuentan como un año completo. Esta exención es la razón por la que buena parte de una liquidación puede quedar libre de ISR.
Para determinar la exención del Impuesto sobre la Renta (ISR) aplicable a los pagos por separación, como la indemnización por despido y la prima de antigüedad, es importante distinguir entre el texto de la Ley del Impuesto sobre la Renta (LISR) y la interpretación jurisprudencial aplicable.
El artículo 93, fracción XIII, de la LISR establece el límite de exención haciendo referencia a 90 veces el salario mínimo de la zona en la que te encuentres. Sin embargo, la jurisprudencia III.5o.A. J/1 A (11a.), con registro digital 2029120, publicada en el Semanario Judicial de la Federación el 5 de julio de 2024, establece que la exención prevista en las fracciones IV y XIII del citado artículo debe cuantificarse con base en el valor de la Unidad de Medida y Actualización (UMA) y no en el salario mínimo.
Este criterio se fundamenta en el artículo 123, apartado A, fracción VI, de la Constitución Política de los Estados Unidos Mexicanos, así como en el artículo tercero transitorio del decreto de reforma constitucional en materia de desindexación del salario mínimo, publicado en el Diario Oficial de la Federación el 27 de enero de 2016.
Un ejemplo de exención por separación
Imagina a una persona con 5 años de servicio que recibe pagos por separación (indemnización más prima de antigüedad). Su monto exento sería de 90 × 117.31 × 5 = 52,789.50 pesos. Si sus pagos por separación suman menos que esa cantidad, quedan completamente exentos de ISR; si suman más, solo el excedente se grava. Por eso, a mayor antigüedad, mayor es la parte exenta.
¿Por qué conviene calcular el ISR por partes?
Calcular el ISR del finiquito como si todo fuera un solo monto lleva a errar la retención. Lo correcto es separar: aplicar a cada concepto ya ganado su propio tratamiento (con las exenciones del aguinaldo y la prima vacacional) y, por separado, calcular la exención de 90 UMA por año sobre los pagos por separación. Solo así el ISR retenido es el correcto y el neto que recibe la persona es exacto.
Este nivel de detalle es justo donde un cálculo manual se complica y donde conviene apoyarse en un sistema que aplique cada regla de forma automática y con los valores vigentes.
¿El ISR del finiquito se entera a la autoridad?
Sí. El ISR que retienes del finiquito o la liquidación no se queda en el negocio: debe enterarse a la autoridad en el entero correspondiente, junto con las demás retenciones de la nómina. Por eso un cálculo correcto no termina en el pago a la persona, sino en que las bases y las retenciones coincidan con lo que después enteras. El finiquito debe reflejarse en un recibo de nómina (CFDI) que desglose los conceptos y sus partes exenta y gravada.
¿Qué es la UMA y por qué define la exención?
La UMA (Unidad de Medida y Actualización) es la referencia económica que se usa para calcular topes y exenciones de varias prestaciones, incluidos los pagos por separación. Su valor diario se actualiza cada año, normalmente en febrero, por lo que el monto exento también cambia anualmente. En 2026, la UMA diaria es de 117.31 pesos, por lo que la exención de 90 UMA por año de servicio equivale a 10,557.90 pesos por año. Trabajar con el valor vigente es indispensable para calcular correctamente la parte exenta.
¿Las fracciones de año cuentan para la exención?
Sí. Para la exención de los pagos por separación, las fracciones de más de seis meses se consideran como un año completo. Esto significa que alguien con 4 años y 7 meses de servicio tendría exención por 5 años, no por 4. Es un detalle que conviene no pasar por alto, porque aumenta la parte exenta y, por lo tanto, reduce el ISR a retener.
Un ejemplo completo de ISR en una liquidación
Imagina a una persona con 6 años de servicio despedida de forma injustificada, cuyos pagos por separación (indemnización más prima de antigüedad) suman 70,000 pesos.
- Su exención sería de 90 × 117.31 × 6 = 63,347.40 pesos. Solo se gravaría el excedente: 70,000 − 63,347.40 = 6,652.60 pesos, sobre los que se calcula el ISR.
- Aparte, los conceptos ya ganados del finiquito (aguinaldo, prima vacacional, etc.) se gravan cada uno con su propia regla.
El ejemplo muestra por qué buena parte de una liquidación suele quedar libre de impuesto: la exención por años de servicio es amplia, sobre todo con antigüedades altas.
¿Por qué el trato es distinto al del salario normal?
El salario ordinario se grava completo según las tablas de ISR, sin una exención como la de los pagos por separación. En cambio, la ley reconoce que la indemnización y la prima de antigüedad son pagos extraordinarios ligados al fin de la relación laboral, y por eso les da un trato más favorable con la exención de 90 UMA por año. Entender esta diferencia evita aplicar al finiquito el mismo cálculo que a un pago de nómina ordinario, que es una de las confusiones más comunes.
¿El finiquito exento también se reporta?
Sí. Aunque buena parte del finiquito o la liquidación quede exenta de ISR, tanto la parte exenta como la gravada deben reflejarse en el recibo de nómina (CFDI) con sus claves correspondientes. Esto no significa que se omita del comprobante: se informa como exento. Esto mantiene la consistencia de tu información, respalda el cálculo ante cualquier revisión y le da claridad a la persona sobre lo que recibió.
¿Qué pasa si retengo de forma incorrecta el ISR del finiquito?
Retener de más perjudica a la persona, que recibe un neto menor al que le corresponde; retener de menos deja a tu negocio con una diferencia frente a la autoridad al momento del entero. En ambos casos, la equivocación genera aclaraciones y, a veces, correcciones posteriores. Por eso conviene calcular el ISR por partes y con los valores vigentes desde el inicio, en lugar de estimar un porcentaje general sobre el total del finiquito.
Cuando el cálculo se apoya en un sistema que aplica cada exención y cada tabla de forma automática, este tipo de diferencias prácticamente desaparece, y el entero posterior cuadra sin ajustes.
¿Conviene tener listo el cálculo del ISR antes de pagar?
Sí. Tener claro, antes de pagar, cuánto quedará exento y cuánto se gravará te permite anticipar el neto que recibirá la persona y el monto que enterarás a la autoridad. Esto es especialmente útil en liquidaciones grandes, donde el ISR puede representar una cantidad importante. Calcularlo con anticipación —y no al momento de dispersar— evita retrasos y te da certeza sobre el desembolso total, incluyendo lo que se retiene y se entera.
Calcula el ISR del finiquito con CONTPAQi Nóminas®
Separar los conceptos ordinarios de los pagos es fundamental para determinar correctamente el ISR del finiquito, considerando las exenciones aplicables al aguinaldo y la prima vacacional, así como el límite de exención de los pagos por separación, y hacerlo bien para cada caso, es fácil cuando cuentas con un sistema como CONTPAQi Nóminas® , el software que calcula el ISR del finiquito y la liquidación por partes, con las UMA y tablas vigentes, y lo refleja en el recibo timbrado.
Así entregas el neto exacto y dejas listo el entero, sin cálculos manuales propensos a diferencias. Está disponible en versión de Escritorio y en la nube. Para ver cómo se arma el finiquito completo, revisa la guía de cómo calcular el finiquito.
Entrega el finiquito neto correcto
El ISR del finiquito se calcula por partes: cada concepto ya ganado con su regla, y los pagos por separación con la exención de 90 UMA por año. Con esa lógica clara, retienes lo correcto, entregas el neto exacto y enteras bien el impuesto. Un finiquito bien calculado cierra la relación en regla adecuadamente.
Preguntas frecuentes
¿El finiquito paga ISR? Sí, pero por partes. Los conceptos ya ganados (aguinaldo, prima vacacional, etc.) siguen sus propias reglas, y los pagos por separación están exentos hasta 90 UMA por año de servicio.
¿Cuánto está exento de un pago por separación en 2026? Hasta 90 UMA por cada año de servicio, es decir 10,557.90 pesos por año (UMA diaria de 117.31), conforme al artículo 93, fracción XIII, de la Ley del Impuesto Sobre la Renta.
¿La indemnización y la prima de antigüedad pagan ISR? Solo el excedente sobre la exención de 90 UMA por año. Si el pago por separación es menor a ese monto, queda exento.
¿Las vacaciones y el aguinaldo del finiquito pagan ISR? El aguinaldo tiene exención de 30 UMA y la prima vacacional de 15 UMA; solo el excedente se grava. Las vacaciones pagadas en el finiquito se consideran gravables.
¿El ISR del finiquito se entera a la autoridad? Sí, junto con las demás retenciones de la nómina, y el finiquito debe reflejarse en un CFDI que desglose las partes exenta y gravada.
Fuentes
Ley del Impuesto Sobre la Renta (exención de pagos por separación, artículo 93, fracción XIII; aguinaldo y prima vacacional, fracción XIV; retención por salarios, artículos 94-96).
Ley Federal del Trabajo (prima de antigüedad e indemnización, artículos 162, 48 y 50).