
Conoce los cambios propuestos al RESICO para 2027: límites de 5 y 50 mdp, régimen opcional para morales e IVA simplificado del 7%. Es propuesta.
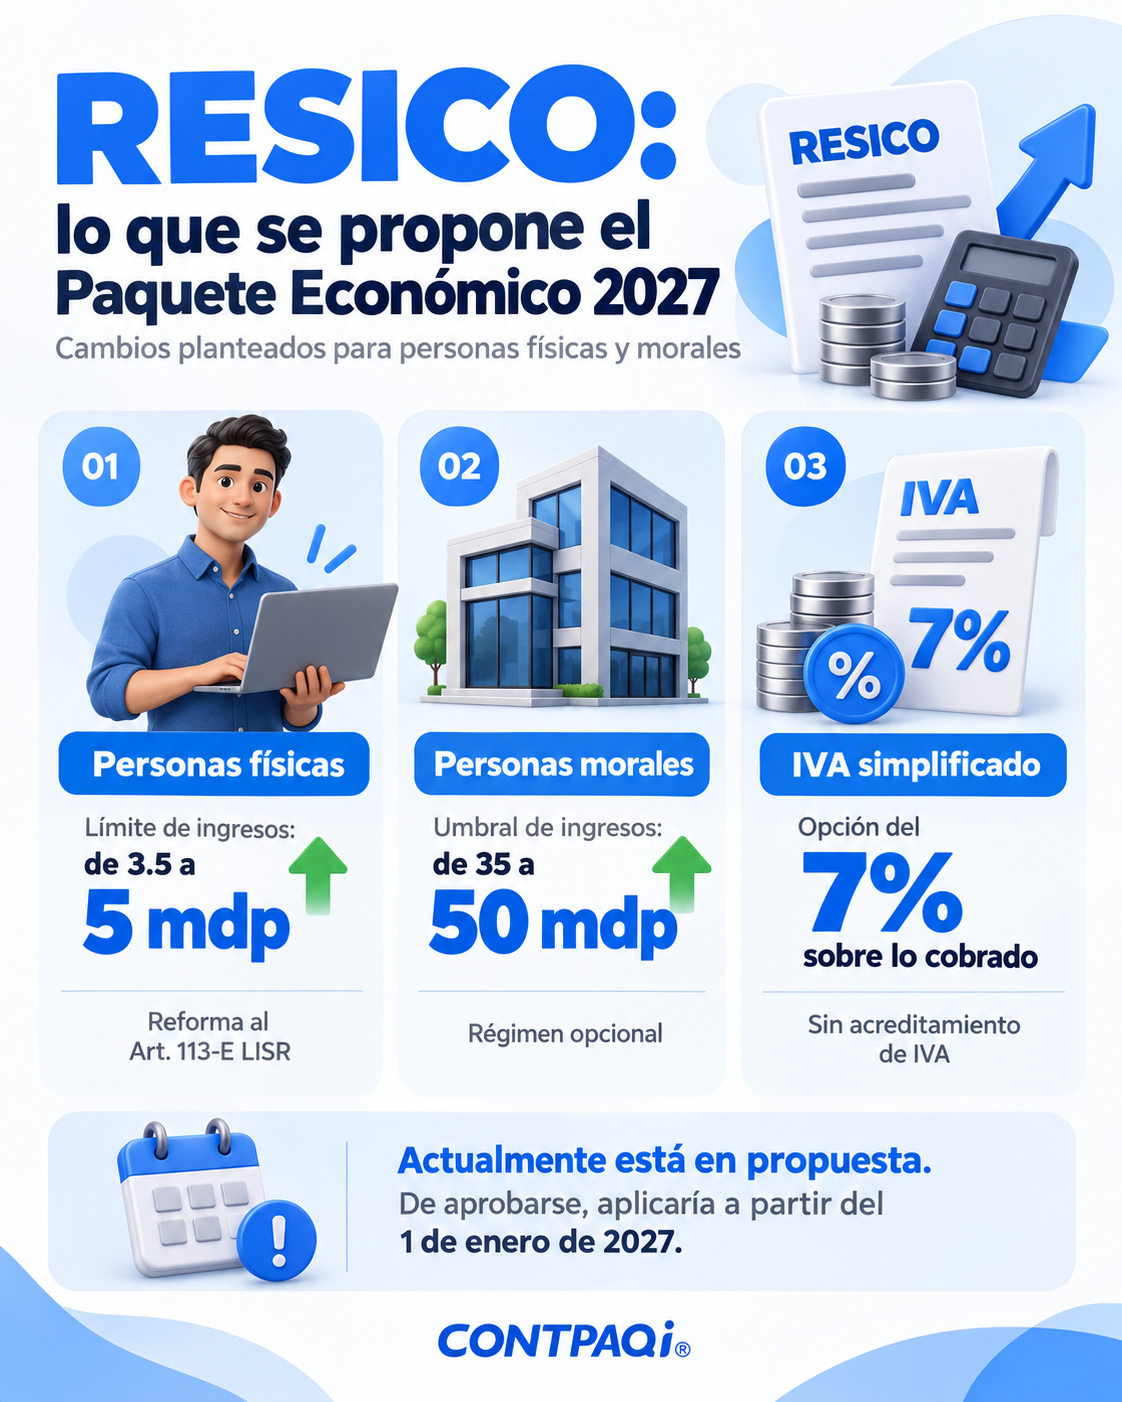
Para 2027, la iniciativa fiscal propone ampliar el RESICO: subir el límite de ingresos a 5 millones de pesos para personas físicas y a 50 millones para personas morales, volver opcional el régimen para las morales y ofrecer una opción de IVA simplificado del 7%. Son propuestas que aún se discuten y, de aprobarse, aplicarían desde el 1 de enero de 2027.
El Régimen Simplificado de Confianza (RESICO) es uno de los temas donde el Paquete Económico 2027 propone más cambios, y varios apuntan a beneficiar a los negocios pequeños. En esta guía te explicamos, en lenguaje claro, qué se propone para el RESICO, a quién beneficiaría cada cambio y qué conviene revisar con tu contador, siempre recordando que se trata de una propuesta.
Aviso importante: este artículo es informativo y describe una propuesta en discusión en el Congreso; su contenido puede cambiar. Para decisiones sobre tu negocio, consulta a tu contador o asesor fiscal y las fuentes oficiales.
¿Qué es el RESICO y por qué es relevante para 2027?
El RESICO es un régimen pensado para simplificar el cumplimiento de contribuyentes con ingresos dentro de ciertos límites, con un cálculo más sencillo (en personas físicas, tasas reducidas de 1% a 2.5% sobre los ingresos cobrados; en personas morales, ISR determinado con base en flujo de efectivo) y obligaciones más ligeras que el régimen general. Existe una versión para personas físicas y otra para personas morales, cada una con sus reglas. Nació precisamente con la idea de acercar el cumplimiento a los contribuyentes más pequeños, con un cálculo sencillo y menos trámites, a cambio de mantenerse dentro de topes de ingresos y de cumplir ciertos requisitos. De ahí que cualquier ajuste a esos topes o a sus reglas tenga un efecto directo en quién puede aprovecharlo.
Es relevante para 2027 porque la iniciativa del Paquete Económico plantea ampliarlo: permitir que más negocios accedan a él y ofrecer una opción para simplificar el IVA.
● Si tu negocio ya está en RESICO o se acerca a sus límites, estos cambios podrían tocarte de cerca, por lo que vale la pena conocerlos desde ahora, aunque todavía no sean definitivos. Puedes ver el panorama completo de la reforma en la guía sobre el Paquete Económico 2027.
Hay que tener presente el porqué de estos cambios: la iniciativa busca ampliar la base de contribuyentes y simplificar el cumplimiento, dentro de una estrategia que no sube las tasas generales pero sí ordena y moderniza los regímenes existentes. Para los negocios pequeños, es un panorama favorable, ya que se trata de facilitar el cumplimiento. Aun así, cada facilidad tiene condiciones, por lo que el valor real de cada cambio dependerá de la situación particular de cada contribuyente.
¿Qué se propone para el RESICO de personas físicas?
Para las personas físicas, la iniciativa propone reformar el artículo 113-E de la Ley del ISR con un cambio central: elevar el límite anual de ingresos para permanecer en el régimen, de 3.5 a 5 millones de pesos. Se mantendría la mecánica de tasas reducidas —del 1% al 2.5%— aplicadas sobre los ingresos efectivamente cobrados. La tabla de pagos se ajustaría para que la tasa de 2.5% aplique hasta 5 millones de pesos.
Es importante tener en cuenta que un umbral más alto significa que más profesionales y negocios personales podrían permanecer en el régimen simplificado, con obligaciones más ligeras, en lugar de tener que migrar al régimen general por acercarse al tope actual.
Para quienes están creciendo, esto daría más margen para seguir aprovechando la simplicidad del RESICO conforme aumentan sus ingresos. Vale la pena recordar por qué esto importa: el régimen general implica más obligaciones y un cálculo más elaborado, mientras que el RESICO ofrece tasas reducidas y trámites más simples. Ganar margen bajo el nuevo umbral significa, para muchos negocios, conservar ese alivio administrativo por más tiempo y dedicar esa energía a crecer en lugar de a cumplir.
¿Qué se propone para el RESICO de personas morales?
Para las personas morales (el RESICO del Título VII, Capítulo XII de la Ley del ISR), la iniciativa plantea dos cambios importantes.
1) El primero es subir el umbral de ingresos de 35 a 50 millones de pesos (artículo 206, párrafo primero, de la Ley del ISR), ampliando el universo de empresas que podrían tributar en él.
2) El segundo es que el régimen dejaría de ser obligatorio y pasaría a ser opcional: la empresa podría elegir entre permanecer en el RESICO o tributar en el régimen general del Título II, según lo que más convenga a su operación. En el texto del artículo 206, “Deberán cumplir” cambiaría a “Podrán cumplir”.
- Esta opción es especialmente valiosa, porque cada empresa es distinta. Poder elegir el régimen permite que la decisión se tome con base en la realidad de cada negocio —su estructura de ingresos, sus deducciones y su forma de operar—, idealmente de la mano de tu contador, que podrá evaluar ambos escenarios y orientarte sobre cuál resulta más favorable para ti y tu empresa.
- Hasta ahora, al ser obligatorio bajo ciertos supuestos, algunas empresas quedaban en el régimen aunque no fuera el más conveniente para su caso. Volverlo opcional devuelve esa decisión al contribuyente, que podrá quedarse en el RESICO si le favorece o moverse al régimen general si su operación —por ejemplo, por el volumen de sus deducciones— le conviene más ahí.
¿En qué consiste la opción de IVA simplificado del 7%?
Uno de los cambios que más llama la atención es la opción de un IVA simplificado. Así lo plantea la Iniciativa de Ley de Ingresos de la Federación 2027 (artículo 25, fracción XVIII): los contribuyentes de RESICO podrían optar por determinar y enterar mensualmente el IVA aplicando una tasa del 7% sobre el total de las contraprestaciones efectivamente cobradas por sus actividades gravadas, con carácter de pago definitivo.
Es importante aclarar que, aun con esta opción, el IVA se seguiría trasladando a los clientes a la tasa que corresponda (por ejemplo, 16%) y la diferencia entre lo trasladado y lo pagado al 7% no se consideraría ingreso para efectos del ISR. Además, la opción solo podría aplicarse por meses completos; las personas físicas que la elijan no estarían obligadas a llevar contabilidad por las actividades que tributen bajo esta opción, y debería dejarse de aplicar si las importaciones del ejercicio superan el límite de ingresos del RESICO correspondiente.
El punto clave a considerar es que esta opción implicaría renunciar al acreditamiento del IVA de los gastos, es decir, al derecho de restar el IVA que pagas en tus compras contra el que cobras. En otras palabras, se gana simplicidad en el cálculo a cambio de no restar el IVA que se paga en las compras. Será necesario evaluarla con cuidado: para un negocio con pocos gastos con IVA puede ser muy conveniente, mientras que para uno con muchas compras gravadas podría no serlo. Además, la iniciativa contempla que la opción se avise a la autoridad dentro de los 30 días siguientes al primer cobro del año y que no pueda variarse durante el ejercicio, por lo que es una decisión que conviene analizar bien antes de tomarla.
¿A quién benefician estos cambios?
En conjunto, las propuestas al RESICO apuntan a favorecer, sobre todo, a los negocios pequeños y en crecimiento. Los umbrales más altos benefician a quienes están cerca del tope actual y quieren seguir en un régimen simplificado; la opción para personas morales beneficia a las empresas que valoran poder elegir el esquema que mejor se ajusta a su operación; y el IVA simplificado puede beneficiar a negocios con pocos gastos con IVA que buscan un cálculo más sencillo.
Como toda decisión fiscal, el beneficio real depende del caso concreto. Lo que para un negocio es una gran ventaja, para otro podría no serlo, y por eso la mejor forma de aprovechar estos cambios —si se aprueban— es analizarlos con tu contador, con tu información al día y con números claros sobre la mesa. Un ejemplo ayuda a verlo: dos negocios con ingresos parecidos pueden llegar a conclusiones opuestas sobre el IVA simplificado según cuántas compras con IVA tengan; para uno con gastos mínimos puede ser una gran ventaja, mientras que para otro con muchas compras gravadas podría significar pagar más.
¿Qué otras facilidades contempla la iniciativa para el RESICO?
Además de los umbrales y del IVA simplificado, la iniciativa contempla otras facilidades orientadas a hacer más atractivo el régimen. Entre ellas se encuentran la posibilidad de reingresar al RESICO para contribuyentes que en su momento salieron de él (se eliminaría la restricción del artículo 113-E, párrafo séptimo, para personas físicas, y se adicionaría un párrafo cuarto al artículo 206 para personas morales, siempre que estén al corriente en sus obligaciones), así como un aumento de los porcentajes máximos de deducción de inversiones (artículo 209 de la Ley del ISR), que en general se duplicarían para las personas morales del régimen (por ejemplo, de 5% a 10% en cargos diferidos). Para las personas físicas del sector primario, se propone elevar de 900 mil a 1 millón de pesos el monto de ingresos exentos (artículo 113-E, párrafo noveno). El detalle fino de cada facilidad se definirá en el texto que finalmente se apruebe.
Estas medidas apuntan en la misma dirección: ampliar el alcance del régimen simplificado, invitar de regreso a quienes habían salido y reducir la carga administrativa de los negocios pequeños. Por ahora conviene tomarlas como parte del panorama de la propuesta y confirmarlas, cuando corresponda, con tu contador y con el texto oficial publicado, ya que su redacción puede ajustarse durante el proceso legislativo.
¿Qué conviene revisar antes de que se definan los cambios?
Aunque nada es definitivo, hay preparación que puedes adelantar sin riesgo. Lo primero es conocer con claridad tu nivel de ingresos anual y proyectarlo, para saber si te ubicas dentro de los nuevos umbrales propuestos. Lo segundo es identificar qué proporción de tus gastos incluye IVA, porque ese dato es clave para valorar más adelante la opción del IVA simplificado. Y lo tercero es tener tu contabilidad al corriente, de modo que, cuando las reglas se publiquen, puedas comparar escenarios de inmediato.
Con esa información lista, la conversación con tu contador se vuelve mucho más productiva: en lugar de partir de cero, revisan juntos números reales y deciden con rapidez. Prepararte así no compromete nada: solo te da ventaja para actuar en cuanto el panorama se aclare. Ese tiempo ganado puede marcar la diferencia entre aprovechar un beneficio desde el primer día del ejercicio o darte cuenta tarde de que te convenía.
¿Cómo prepararte para los cambios al RESICO?
La preparación empieza por tener tu información en orden. Recuerda que con CONTPAQi Contabilidad® llevas tu contabilidad al día y cumples con la Contabilidad Electrónica, de modo que, cuando las reglas se definan, tú y tu contador puedan comparar escenarios y decidir con datos claros. El sistema está disponible en versión de escritorio y en la nube, para que consultes tu información desde donde estés.
Y con CONTPAQi Comercial Premium® emites tus Facturas Electrónicas y tus Recibos Electrónicos de Pago conforme a las disposiciones vigentes, con tus operaciones respaldadas desde que ocurren. Tener tus ingresos y tus comprobantes bien registrados es justo lo que te permitirá evaluar, llegado el momento, si te conviene permanecer en RESICO, cambiar de régimen o tomar la opción de IVA simplificado. Un negocio ordenado llega a cualquier cambio con la tranquilidad de poder decidir sobre bases firmes.
Preguntas frecuentes sobre el RESICO 2027
¿Cuál sería el nuevo límite de ingresos del RESICO en 2027? La iniciativa propone elevarlo a 5 millones de pesos para personas físicas (reforma al Art. 113-E de la Ley del ISR) y a 50 millones para personas morales (reforma al artículo 206 de la misma ley). Son propuestas y aún deben aprobarse.
¿El RESICO de personas morales seguiría siendo obligatorio? La propuesta plantea que deje de ser obligatorio y pase a ser opcional, de modo que la empresa pueda elegir entre el RESICO y el régimen general del Título II.
¿Cómo funcionaría el IVA del 7% en RESICO? Sería una opción para calcular y enterar el IVA aplicando 7% sobre lo efectivamente cobrado, como pago definitivo y sin acreditar el IVA de los gastos. A tus clientes les seguirías trasladando el IVA a la tasa que corresponda. Conviene evaluarla según cuántos gastos con IVA tenga el negocio.
¿Desde cuándo aplicarían estos cambios? De aprobarse en el Congreso, entrarían en vigor el 1 de enero de 2027. Durante el proceso legislativo las propuestas pueden ajustarse.
¿Me conviene quedarme en RESICO o cambiar de régimen? Depende de tu caso: tus ingresos, tus deducciones y tus gastos con IVA. Lo mejor es analizar ambos escenarios con tu contador, con tu contabilidad al día.
Fuentes:
- Secretaría de Hacienda y Crédito Público — Paquete Económico 2027.
- Iniciativa con Proyecto de Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto sobre la Renta (8 de septiembre de 2026): artículos 113-E, 113-F, 113-H, 206 y 209.
- Iniciativa de Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2027 (8 de septiembre de 2026): artículo 25, fracción XVIII (opción de IVA del 7% para RESICO).
Nota de responsabilidad
Este contenido tiene fines informativos y describe una propuesta en proceso legislativo; no constituye asesoría fiscal. La versión final aprobada podría diferir. Para determinar el impacto en tu negocio, consulta a tu contador o asesor fiscal y las fuentes oficiales.