
Conoce el Paquete Económico 2027 en lenguaje claro: qué propone para PyMEs y empresas, si suben los impuestos y cómo preparar tu negocio. Es propuesta.
¿Qué es el Paquete Económico 2027?
El Paquete Económico es el conjunto de documentos con los que el Gobierno Federal plantea, cada año, cómo espera obtener y ejercer sus recursos. Se integra por tres piezas principales:
1) Los Criterios Generales de Política Económica (el panorama macroeconómico esperado).
2) La Iniciativa de Ley de Ingresos de la Federación (de dónde vendrán los recursos).
3) El Proyecto de Presupuesto de Egresos de la Federación (en qué se gastarán).
Junto con ellos suele presentarse la Miscelánea Fiscal, que contiene los ajustes propuestos a las disposiciones fiscales.
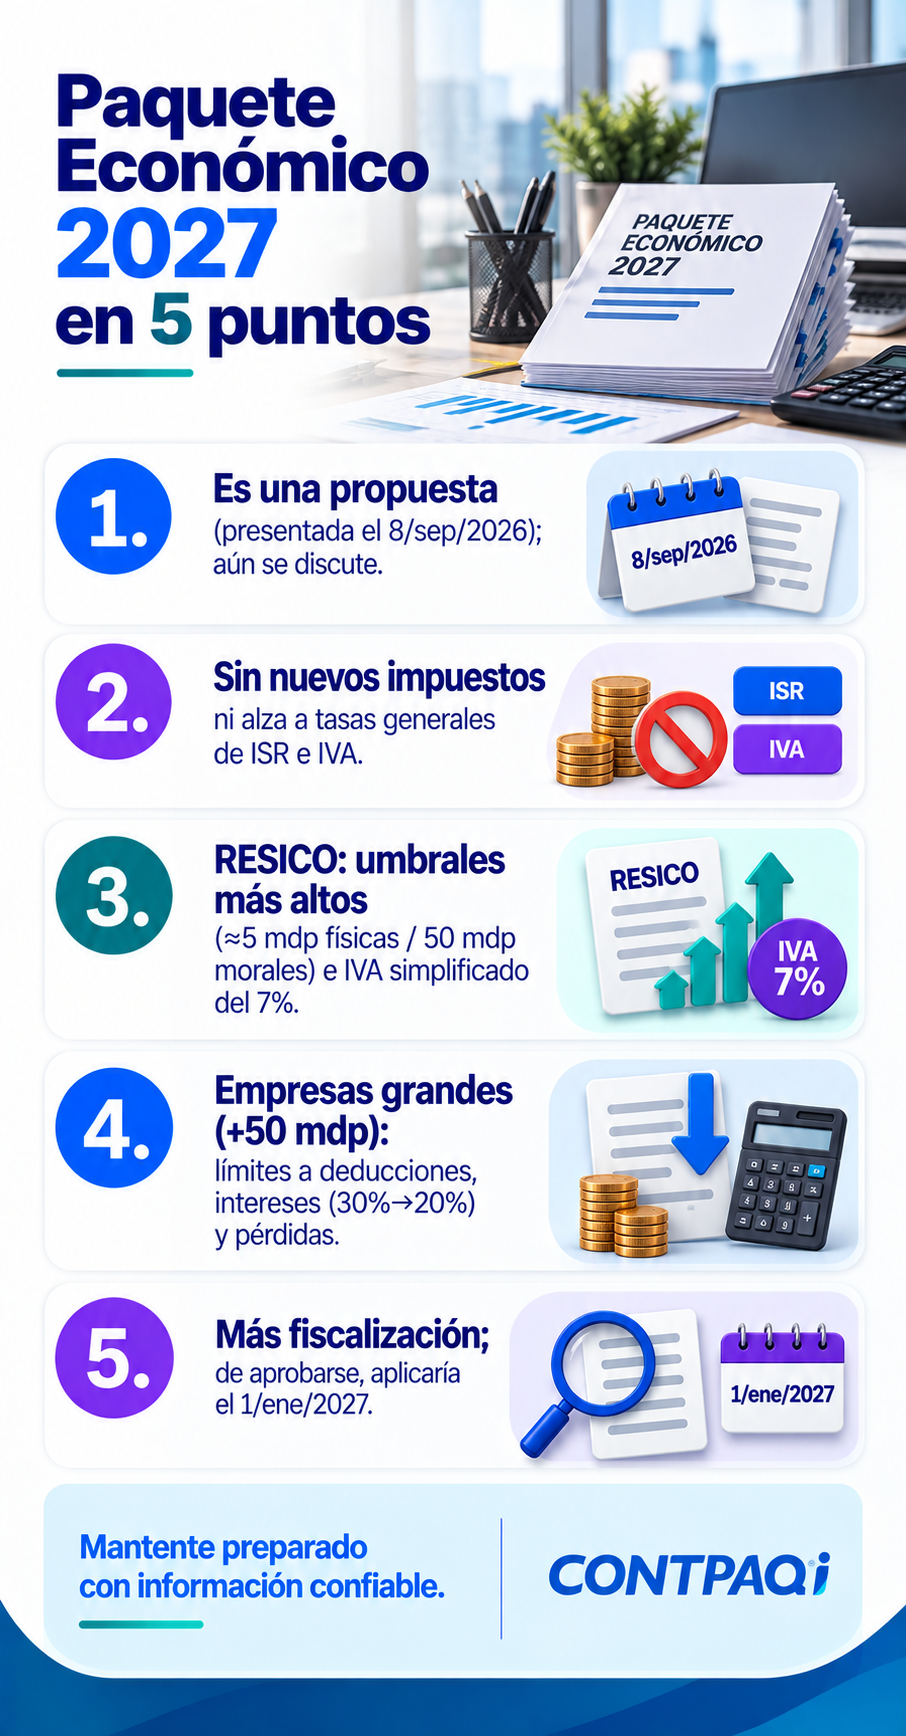
Para 2027, este paquete se presentó el 8 de septiembre de 2026 y hoy se encuentra en discusión. Es importante aclarar que lo que se conoce hasta ahora son propuestas, no cambios en vigor. El Congreso las revisará y podría aprobarlas, modificarlas o descartarlas antes de que se conviertan en ley.
El proceso tiene una ruta definida: primero la Cámara de Diputados y después el Senado analizan y votan las iniciativas, con fechas límite que fija el artículo 42 de la Ley Federal de Presupuesto y Responsabilidad Hacendaria: la Ley de Ingresos debe aprobarse a más tardar el 20 de octubre en la Cámara de Diputados y el 31 de octubre en el Senado; el Presupuesto de Egresos, facultad exclusiva de la Cámara de Diputados, a más tardar el 15 de noviembre. Solo cuando el texto queda aprobado y se publica en el Diario Oficial de la Federación adquiere fuerza legal. Mientras tanto, lo prudente es informarse con fuentes oficiales y evitar tomar decisiones definitivas sobre una versión que todavía puede cambiar.
¿Suben los impuestos en 2027?
Una de las mayores tranquilidades de esta propuesta es que no plantea nuevos impuestos ni incrementos a las tasas generales del Impuesto sobre la Renta (ISR) ni del Impuesto al Valor Agregado (IVA). Las tasas que hoy conoces se mantendrían igual.
Lo que sí propone la iniciativa es otro tipo de ajustes:
● Ampliar el acceso a un régimen simplificado para negocios pequeños.
● Limitar algunas deducciones y pérdidas fiscales para las empresas de mayor tamaño.
● Fortalecer las herramientas de la autoridad para la recaudación y el control.
Es decir, el enfoque no está en cobrar más a través de tasas más altas, sino en ampliar la base de contribuyentes y en cuidar que las deducciones se apliquen correctamente.
¿Qué cambios propone para los negocios pequeños y en crecimiento?
Aquí están las propuestas que más pueden interesar a un negocio en crecimiento, y giran en torno al Régimen Simplificado de Confianza (RESICO):
1) Umbrales de ingresos más altos
La iniciativa propone reformar el artículo 113-E de la Ley del ISR para elevar el límite anual de ingresos del RESICO de personas físicas de 3.5 a 5 millones de pesos. Para personas morales (RESICO del Título VII, Capítulo XII de la Ley del ISR), plantea reformar el artículo 206 para subir el umbral de 35 a 50 millones de pesos y, además, que el régimen deje de ser obligatorio y pase a ser opcional, de modo que la empresa pueda elegir entre el RESICO y el régimen general.
2) Opción de un IVA simplificado
Así lo plantea la Iniciativa de Ley de Ingresos de la Federación 2027 (artículo 25, fracción XVIII): los contribuyentes de RESICO podrían optar por determinar y enterar mensualmente el IVA aplicando una tasa del 7% sobre el total de las contraprestaciones gravadas efectivamente cobradas, con carácter de pago definitivo y sin acreditar el IVA de sus gastos. La opción se avisaría a la autoridad dentro de los 30 días siguientes al primer cobro del año y no podría variarse durante el ejercicio. Ojo: el IVA se seguiría trasladando a los clientes a la tasa que corresponda (por ejemplo, 16%), y la diferencia entre lo trasladado y lo pagado al 7% no se consideraría ingreso para efectos del ISR.
Estas propuestas buscan simplificar el cumplimiento para los negocios pequeños. Si tu empresa está en RESICO o cerca de esos umbrales, conviene seguir de cerca el tema; lo abordamos a detalle en la guía sobre los cambios propuestos al RESICO para 2027. En concreto, un umbral más alto significaría que negocios que hoy están cerca del tope actual podrían permanecer en el régimen simplificado más tiempo, con obligaciones más ligeras, en lugar de migrar a un esquema general más complejo. Y la opción de IVA simplificado podría facilitar el cálculo a quienes hoy dedican mucho tiempo a determinar este impuesto, siempre valorando, con tu contador, si conviene renunciar al acreditamiento del IVA de los gastos a cambio de esa simplicidad.
¿Qué se propone para las empresas más grandes?
Para las empresas con ingresos más altos, la iniciativa plantea límites orientados a cuidar la base gravable. Entre los principales están una limitación a la deducción de intereses netos (que pasaría de un tope de 30% a uno de 20% de la utilidad fiscal ajustada, conforme al artículo 28, fracción XXXII, de la Ley del ISR) y un límite a la aplicación de pérdidas fiscales de ejercicios anteriores, de modo que solo pudieran disminuir hasta el 50% de la utilidad fiscal del ejercicio (artículo 78-C propuesto), con el remanente aprovechable en los ejercicios siguientes. A ello se sumaría un límite general a las deducciones autorizadas (artículo 78-B propuesto): se podría deducir el 99% de las deducciones o, si estas superan el 96.67% de los ingresos acumulables, solo hasta ese 96.67%; lo no deducido podría aplicarse en los 20 ejercicios siguientes.
Estos cambios están dirigidos, sobre todo, a empresas de mayor tamaño (los límites a deducciones y pérdidas aplicarían a personas morales del régimen general con ingresos acumulables superiores a 50 millones de pesos que determinen utilidad fiscal, según el artículo 78-A propuesto; el límite a intereses no depende de ese umbral, pero solo aplica a quienes tienen intereses devengados a cargo superiores a 20 millones de pesos, monto que la ley vigente ya prevé y que no se modifica).
● Para la mayoría de los negocios pequeños y medianos, el efecto directo sería menor, pero es importante conocerlos para tener el panorama completo y anticipar cualquier impacto en la planeación con tu contador.
La intención declarada de estos límites es cuidar que las deducciones y las pérdidas se apliquen de forma proporcional a la realidad de cada empresa, dentro del esfuerzo por ampliar la base gravable sin subir las tasas. Si tu negocio se acerca a ese nivel de ingresos, vale la pena revisarlo con anticipación junto a tu contador.
¿Qué implica el mayor enfoque en fiscalización?
Un hilo común de la propuesta es fortalecer la fiscalización:
● Más herramientas para la autoridad.
● Combate a las operaciones simuladas (empresas “factureras”).
● Medidas orientadas a la modernización aduanera.
En la práctica, esto refuerza una tendencia que ya venía marcándose: la información que reporta cada negocio se revisa con mayor detalle y de forma más automatizada.
Para los negocios, la lectura es sencilla y positiva: mientras más ordenada y al día esté tu información, con más tranquilidad enfrentarás cualquier revisión.
● Un buen registro de tus operaciones, comprobantes respaldados y contabilidad al corriente son la mejor preparación ante un entorno de mayor control, sin importar cómo queden finalmente las propuestas.
Dicho de otro modo, el mayor énfasis en fiscalización favorece a los negocios ordenados: los que ya llevan sus registros al día no tienen que hacer nada extraordinario, mientras que los que dependen de procesos manuales o de reunir todo a última hora son los que más ganarían con ponerse al corriente desde ahora.
¿Cuándo entraría en vigor el Paquete Económico 2027?
El calendario es claro en su ruta, aunque el resultado aún no lo sea. Las propuestas se discuten en el Congreso durante octubre y noviembre de 2026. Si se aprueban, los cambios entrarían en vigor el 1 de enero de 2027. Durante ese proceso, las iniciativas pueden ajustarse, por lo que la versión final podría diferir de lo que hoy se conoce.
Por eso, la recomendación no es tomar decisiones apresuradas con base en la propuesta, sino mantenerte informado y preparado. Cuando el texto quede aprobado y publicado, tu contador podrá indicarte con precisión qué aplica a tu caso y desde cuándo.
¿Por qué conviene entender el Paquete Económico aunque sea una propuesta?
Aunque todavía no sea ley, seguir el Paquete Económico desde ahora tiene una ventaja clara: te da tiempo para planear con calma. Cuando conoces hacia dónde apuntan los cambios, puedes conversar con tu contador, revisar cómo te tocarían y ajustar lo que haga falta antes de que el año arranque, en lugar de reaccionar a última hora en enero. La información anticipada es, en la práctica, tiempo a tu favor.
También ayuda a filtrar el ruido. En estas fechas circula mucha información imprecisa sobre “nuevos impuestos” o “aumentos” que no siempre corresponden a lo que realmente se propone. Entender el panorama de primera mano, con fuentes oficiales, te permite tomar decisiones con tranquilidad y no dejarte llevar por versiones alarmistas. Por eso este blog se apega a lo que plantea la propuesta y a los documentos oficiales, sin adelantar conclusiones.
¿Qué no cambia en el Paquete Económico 2027?
Tan importante como saber qué se propone es tener claro qué se mantiene. La propuesta del Paquete Económico 2027 no contempla nuevos impuestos, no sube la tasa general del ISR ni la del IVA, y no modifica de raíz la forma en que cumples tus obligaciones básicas: seguir emitiendo tus comprobantes, llevar tu contabilidad y presentar tus declaraciones sigue siendo el mismo proceso de fondo.
Para la mayoría de los negocios pequeños y medianos, esto significa que la operación diaria continuaría prácticamente igual. Los ajustes más relevantes se concentran en el régimen simplificado (con umbrales más amplios) y en reglas dirigidas a empresas de gran tamaño. Saber esto ayuda a dimensionar el tema en su justa medida: es un momento para informarse y prepararse.
¿Cómo preparar tu negocio para los cambios de 2027?
La mejor forma de llegar preparado a cualquier cambio fiscal es tener tu información en orden desde antes. Con CONTPAQi Contabilidad® llevas tu contabilidad al día y cumples con la Contabilidad Electrónica, de modo que, cuando las reglas se definan, tú y tu contador trabajen sobre datos claros y disponibles, sin reunir todo a última hora. El sistema está disponible en versión de escritorio y en la nube, así consultas tu información desde donde estés.
Y del lado de tus operaciones, con CONTPAQi Comercial Premium® emites tus Facturas Electrónicas y tus Recibos Electrónicos de Pago conforme a las disposiciones vigentes, de manera que cada operación queda respaldada desde el momento en que ocurre. Cuando tus comprobantes y tu contabilidad viven en orden, adaptarte a cualquier ajuste —venga como venga la reforma— se vuelve mucho más sencillo. Un negocio ordenado no le teme a los cambios: los recibe con calma y decide, junto a su contador, sobre bases firmes.
Preguntas frecuentes sobre el Paquete Económico 2027
¿El Paquete Económico 2027 ya es ley? No. Es una propuesta que el Ejecutivo presentó al Congreso el 8 de septiembre de 2026 y que aún se discute. De aprobarse, los cambios entrarían en vigor el 1 de enero de 2027, y podrían ajustarse durante el proceso legislativo.
¿Suben el ISR o el IVA en 2027? La propuesta no plantea nuevos impuestos ni incrementos a las tasas generales de ISR o IVA. Las tasas actuales se mantendrían.
¿Qué cambia para los negocios en RESICO? Se propone subir los umbrales de ingresos para permanecer en RESICO y ofrecer la opción de un IVA simplificado con tasa preferencial, a cambio de no acreditar el IVA de los gastos. Son propuestas y aún deben aprobarse.
¿A quién afectan los límites a deducciones y pérdidas? Están dirigidos principalmente a empresas de mayor tamaño (personas morales con ingresos acumulables superiores a 50 millones de pesos que determinen utilidad fiscal; el límite a intereses aplica a quienes tienen intereses devengados a cargo superiores a 20 millones de pesos). Para la mayoría de los negocios pequeños y medianos el efecto directo sería menor.
¿Qué puedo hacer para prepararme? Mantener tu contabilidad al día y tus comprobantes respaldados, y seguir el tema con tu contador. Un negocio con su información ordenada se adapta con calma a cualquier cambio que finalmente se apruebe.
Nota de responsabilidad
Este contenido tiene fines informativos y describe una propuesta en proceso legislativo; no constituye asesoría fiscal. La versión final aprobada podría diferir. Para determinar el impacto en tu negocio, consulta a tu contador o asesor fiscal y las fuentes oficiales.
Iniciativas específicas y sus artículos
• Secretaría de Hacienda y Crédito Público — Paquete Económico 2027 (Criterios Generales de Política Económica, Iniciativa de Ley de Ingresos, Presupuesto de Egresos y Miscelánea Fiscal).
• Cámara de Diputados — Gaceta Parlamentaria (iniciativas del Paquete Económico 2027).
• Diario Oficial de la Federación (donde se publicaría, de aprobarse).
• Iniciativa con Proyecto de Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto sobre la Renta (8 de septiembre de 2026): artículos 28, fracción XXXII; 78-A a 78-E; 113-E; 206 y 209.
• Iniciativa de Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2027 (8 de septiembre de 2026): artículo 25, fracción XVIII (opción de IVA del 7% para RESICO).
• Ley Federal de Presupuesto y Responsabilidad Hacendaria, artículo 42 (plazos de aprobación).