Por qué pedir la Constancia de Situación Fiscal a tus colaboradores al darlos de alta en nómina: RFC y régimen correctos para el recibo timbrado.
¿Por qué pedir la Constancia de Situación Fiscal a tus colaboradores?
Pedir la Constancia de Situación Fiscal a tus colaboradores al darlos de alta te da los datos que necesitas para timbrar su recibo de nómina: su RFC, su nombre, su código postal y su régimen de sueldos y salarios. Si esos datos no coinciden con el registro de la autoridad, el recibo de nómina no se timbra o sale con información incorrecta. Pedir la constancia al inicio evita rechazos.
El recibo de nómina es un comprobante fiscal (CFDI) y, como tal, necesita los datos fiscales correctos de cada colaborador. Por eso, pedir la Constancia de Situación Fiscal al momento del alta es tan importante como recabar sus datos bancarios o su contrato. En esta guía te explicamos qué datos se usan, qué pasa cuando no coinciden, cuándo pedir la constancia y cómo mantener en orden la información fiscal de tu equipo para timbrar sin contratiempos.
¿Por qué pedir la constancia al colaborador?
Cada vez que pagas la nómina, emites y timbras un recibo (CFDI) por cada colaborador. Ese comprobante lleva los datos fiscales de la persona, y deben coincidir con los que tiene registrados la autoridad. La Constancia de Situación Fiscal es la fuente confiable de esos datos: te da el RFC correcto, el nombre tal cual, el código postal del domicilio fiscal y el régimen con el que la persona está inscrita.
Capturar estos datos de memoria o de una credencial es arriesgado, porque un RFC con un carácter cambiado o un régimen equivocado impide el timbrado. Pedir la constancia al dar de alta a la persona asegura que el recibo saldrá bien desde el primer periodo.
¿Qué datos del colaborador se usan para el recibo de nómina?
Para timbrar correctamente el CFDI de nómina se necesitan, principalmente, estos datos de cada colaborador, todos presentes en su constancia:
 El RFC, que identifica a la persona ante la autoridad.
- El nombre completo, tal como está registrado.
- El código postal del domicilio fiscal.
- El régimen fiscal, que para la nómina corresponde al de sueldos y salarios.
Estos datos deben coincidir con el registro oficial para que el recibo se timbre sin problema.
Es la misma lógica de la facturación a clientes, solo que aquí el "receptor" del comprobante es tu colaborador y el emisor es tu negocio.
¿Qué pasa si los datos no coinciden?
Cuando los datos fiscales del colaborador no coinciden con los de su constancia, el recibo de nómina no se timbra o se timbra con información incorrecta, lo que obliga a cancelarlo y volver a emitirlo. Es una de las causas más frecuentes de ajustes en los recibos. Lo explicamos a detalle en la guía de recibo de nómina: cómo detectar y corregir un dato equivocado.
Validar el RFC y el régimen de cada colaborador antes de timbrar evita estos ajustes. Por eso, tener la constancia desde el alta y capturar los datos directamente de ella ahorra el retrabajo de corregir recibos ya emitidos. En equipos que crecen o con rotación, llevar este control de forma ordenada para cada persona es lo que permite que cada quincena se timbre sin contratiempos, sin depender de la memoria de quien arma la nómina.
¿Cuándo pedir la constancia de situación fiscal a un colaborador?
El mejor momento es al ingreso de la persona, como parte del proceso de alta, junto con su contrato, sus datos bancarios y los documentos de rigor. Así capturas su información fiscal correcta desde el principio y queda lista para el primer recibo. Vuelvela a solicitar cuando la persona informe un cambio de domicilio o de datos, para mantener su registro al día.
Convertir la solicitud de la constancia en un paso estándar del alta evita que, al llegar el primer pago, tengas que perseguir datos o te encuentres con un recibo que no timbra. Un pequeño hábito al inicio que ahorra problemas en cada quincena. Muchos negocios incluso preparan una lista de documentos de ingreso donde la constancia aparece junto al contrato y los datos bancarios, para que ningún colaborador quede dado de alta a medias y cada recibo salga completo desde el primer periodo.
¿Y los colaboradores que cobran por honorarios?
Es importante distinguir que quienes tienen una relación laboral reciben su recibo de nómina timbrado y, para emitirlo, necesitas su constancia con el régimen de sueldos y salarios. En cambio, quienes prestan servicios por honorarios, sin relación laboral, son ellos quienes te emiten una factura por su trabajo, ya que en este último caso la relación es como proveedor de servicios y también necesitas su constancia para registrar correctamente el gasto.
¿Qué es el régimen de sueldos y salarios?
Es el régimen fiscal bajo el que tributan las personas que reciben un salario por una relación laboral. En la constancia de tu colaborador debe aparecer ese régimen, y es el que se usa al timbrar su recibo de nómina. Si por alguna razón la persona tiene registrado otro régimen que no corresponde a su situación como asalariado, te sugerimos aclararlo antes del primer pago, porque el régimen es uno de los datos que se validan al timbrar el CFDI de nómina.
Entender este punto evita confusiones frecuentes: el régimen de la nómina no lo decides tú, lo refleja la situación fiscal del colaborador tal como está registrada. Por eso la constancia es la referencia correcta y no una suposición.
Un ejemplo de recibo que no timbra por el RFC
Imagina que das de alta a una persona y capturas su RFC de una copia de su credencial, con un carácter distinto. Todo parece bien hasta que, al cerrar la quincena, el recibo de nómina no timbra porque el RFC no coincide con el registro de la autoridad. Tienes que detener el proceso, corregir el dato y volver a intentar, justo cuando el tiempo apremia para pagar a tiempo.
Si al dar de alta a la persona hubieras capturado el RFC directamente de su Constancia de Situación Fiscal, el recibo habría timbrado sin problema desde el primer periodo. Es el mismo aprendizaje de la facturación: el dato correcto desde el origen evita el tropiezo al final.
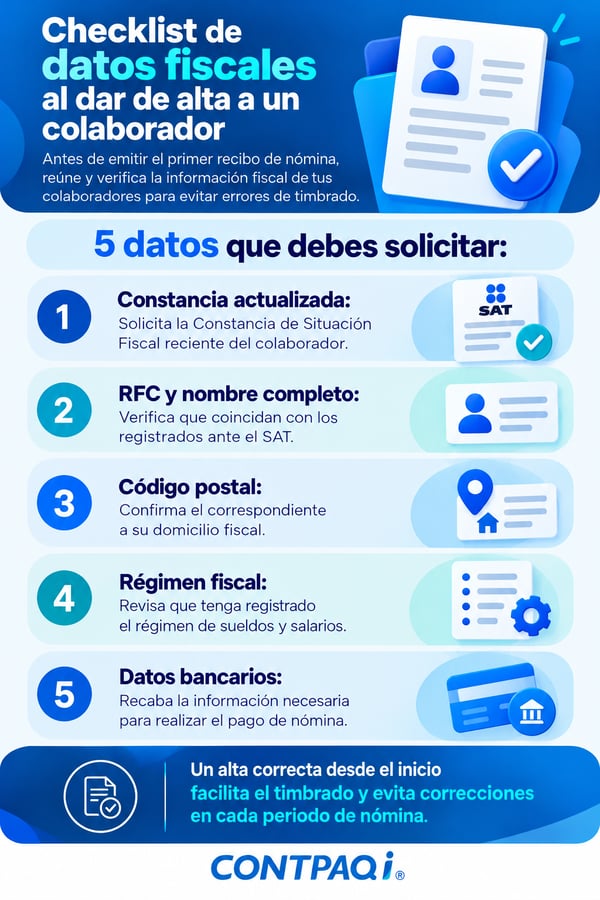
Checklist de datos fiscales al dar de alta a un colaborador
Para que la nómina de un nuevo colaborador se emita correctamente desde el primer recibo, te recomendamos recabar al ingreso:
- Su Constancia de Situación Fiscal, reciente.
- Su RFC y su nombre completo, tomados de la constancia.
- Su código postal del domicilio fiscal.
- Su régimen de sueldos y salarios.
- Sus datos bancarios para la dispersión del pago.
Reunir esta información como parte del alta —y no cuando ya hay que pagar— te permite mantener tu proceso de nómina ordenado y sin contratiempos.
¿Qué pasa si es el primer empleo de la persona?
Incluso quien se incorpora a su primer trabajo debe estar inscrito ante la autoridad para que puedas timbrar correctamente su nómina. Si la persona aún no cuenta con su RFC o su constancia, lo recomendable es orientarla para que realice su inscripción, que es gratuita, y así obtenga sus datos fiscales. Por lo pronto, no des por hecho datos incompletos: el recibo necesita el RFC y el régimen correctos para timbrarse, así que ayudar a la persona a regularizar su situación beneficia a ambas partes.
La constancia y la información anual del colaborador
Los datos fiscales que usas en el recibo de nómina también alimentan la información anual del colaborador ante la autoridad. Si su RFC, nombre o régimen están mal en los recibos, esas diferencias se arrastran a su información del ejercicio y pueden complicarle trámites, como su declaración anual o la comprobación de sus ingresos. Por eso, un alta correcta desde la constancia no solo te beneficia a ti al timbrar, también le da tranquilidad a la persona a lo largo del año.
Un buen alta es parte del cumplimiento de tu negocio
Dar de alta correctamente a cada colaborador, con sus datos fiscales tomados de la constancia, es parte de las obligaciones de tu negocio como patrón. Timbrar recibos con datos correctos, entregarlos y conservar el respaldo forma parte del cumplimiento laboral y fiscal. Cuidar este paso desde el inicio evita ajustes, protege a tu equipo y mantiene a tu negocio en regla, que al final es lo que buscas al profesionalizar la administración del personal.
Timbra la nómina adecuadamente con CONTPAQi Nóminas®
Capturar y validar los datos fiscales de cada colaborador y timbrar sus recibos sin rechazos es justo donde CONTPAQi Nóminas® te ayuda. El sistema registra la información de cada persona tomada de su constancia, valida el RFC y el régimen antes de timbrar, y emite los recibos de nómina (CFDI) de forma ilimitada, dejando el respaldo a la mano.
Al tener los datos correctos desde el alta, reduces los recibos que "no pasan" y el retrabajo de cancelar y reemitir. Está disponible en versión de Escritorio y también en la nube. Para ver cómo se integra todo el pago del periodo, revisa la guía del cálculo de nómina paso a paso.
¿Qué documentos acompañan a la constancia en el alta?
La Constancia de Situación Fiscal es uno de los documentos del alta, pero no el único. Un expediente ordenado de cada colaborador suele incluir, además, su identificación oficial, su CURP, su comprobante de domicilio, sus datos bancarios para la dispersión y su contrato firmado. Tener todo esto desde el inicio no solo facilita timbrar la nómina, también ordena la relación laboral y respalda a tu negocio ante cualquier aclaración.
Cuando el alta se hace completa y de una sola vez, cada periodo de nómina posterior se vuelve más simple, porque la información ya está capturada y validada. Invertir unos minutos en un buen expediente al ingreso ahorra horas de correcciones en las quincenas que vienen.
Da de alta bien para timbrar bien
Pedir la Constancia de Situación Fiscal a tus colaboradores al momento del alta es el paso que hace que la nómina se timbre sin tropiezos. Con el RFC y el régimen correctos desde el inicio, cada recibo sale bien a la primera y tu equipo recibe su comprobante en regla. Una buena alta es la base de una nómina tranquila.
Preguntas frecuentes
¿Por qué me piden la constancia al entrar a un trabajo? Porque el recibo de nómina es un comprobante fiscal (CFDI) que necesita tus datos fiscales correctos —RFC, nombre, código postal y régimen— para timbrar, y la constancia es la fuente confiable de esos datos.
¿Qué datos del colaborador se usan para la nómina? El RFC, el nombre completo, el código postal del domicilio fiscal y el régimen de sueldos y salarios, todos presentes en su constancia.
¿Qué pasa si el RFC o el régimen es incorrecto? El recibo de nómina no se timbra o sale con información incorrecta, y hay que cancelarlo y volver a emitir con los datos correctos.
¿Cuándo debo pedir la constancia al colaborador? Al ingreso, como parte del alta, y nuevamente cuando informe un cambio de domicilio o de datos fiscales.
¿Quienes cobran por honorarios entregan constancia para nómina? No reciben recibo de nómina; ellos emiten factura por sus servicios. Aun así, conviene tener su constancia para registrar correctamente el gasto.
Fuentes
Ley del Impuesto Sobre la Renta (comprobantes de nómina y retención por salarios, artículos 94-99).
Código Fiscal de la Federación (comprobantes fiscales digitales y RFC, artículos 27, 29 y 29-A).